

8月28日,财政部会同税务总局发布《中华人民共和国地方附加税法(征求意见稿)》(以下简称《征求意见稿》),向社会公开征求意见。
此次改革的核心思路是将现行的城市维护建设税(以下简称城建税)、教育费附加、地方教育附加合并为“地方附加税”,在保持税负总体稳定的前提下,授权地方在一定幅度内自主确定适用税率。
《征求意见稿》共13条,对纳税人、计税依据、税率、税收优惠及征收管理等核心要素作出规定。公众可在2026年9月27日前通过财政部或税务总局官网提出反馈意见。
《征求意见稿》要点速览
条 在中华人民共和国境内缴纳增值税、消费税的单位和个人,为地方附加税的纳税人。
条 计税依据为纳税人依法实际缴纳的增值税、消费税税额(即应纳两税税额+增值税免抵税额-直接减免的两税税额-期末留抵退税退还的增值税税额)。
第三条 对进口货物或境外单位和个人向境内销售服务、无形资产缴纳的两税税额,不征收地方附加税。
第四条 税率为11至13的幅度区间。具体适用税率由省、自治区、直辖市人民政府统筹考虑本地区经济社会发展和统一大市场建设等因素提出,报同级人大常委会决定,并报人大常委会和国务院备案。
第五条 应纳税额=计税依据×具体适用税率。
第六条 国务院可根据国民经济和社会发展需要,对特殊产业、群体及重大突发事件应对等情形规定减免,报人大常委会备案。
第七至九条 纳税义务发生时间、纳税地点、扣缴义务人均与增值税、消费税保持同步,实现主附税协同征管。
第十至十一条 征收管理及法律责任依照税收征收管理法执行。
第十二条 本法施行后,不再征收城市维护建设税、教育费附加和地方教育附加。
第十三条 具体施行日期待定,《中华人民共和国城市维护建设税法》同时废止。
政策解读:制度平移,总体稳定
根据起草说明,现行城建税税率(市区7、县城5、其他1)及两项附加费率(教育费附加3、地方教育附加2)将整合为11至13的幅度税率。
换算可知,原三项合计更高为7+3+2=12,更低为1+3+2=6。
新税率区间11至13相比原更高12略有上浮空间,但授权地方在区间内自主决定,且需平衡经济发展与统一大市场要求,预计多数地区会保持原有负担水平。
02
现阶段福利延续,
这些优惠政策继续沿用!
在地方附加税法正式实施前,城建税及两项附加仍按现行规定执行,“六税两费”减免政策不受影响。
1.“六税两费”与“一税两费”的关系
六税两费=一税两费(城建税+两项附加)+印花税+房产税+城镇土地使用税+耕地占用税+资源税
简单来说,本次合并的“一税两费”,正是“六税两费”的核心组成部分。
2.“六税两费”优惠核心信息(现行)
• 优惠依据:财政部、税务总局公告2023年第12号(财税〔2023〕12号)
• 执行期限:2027年12月31日截止
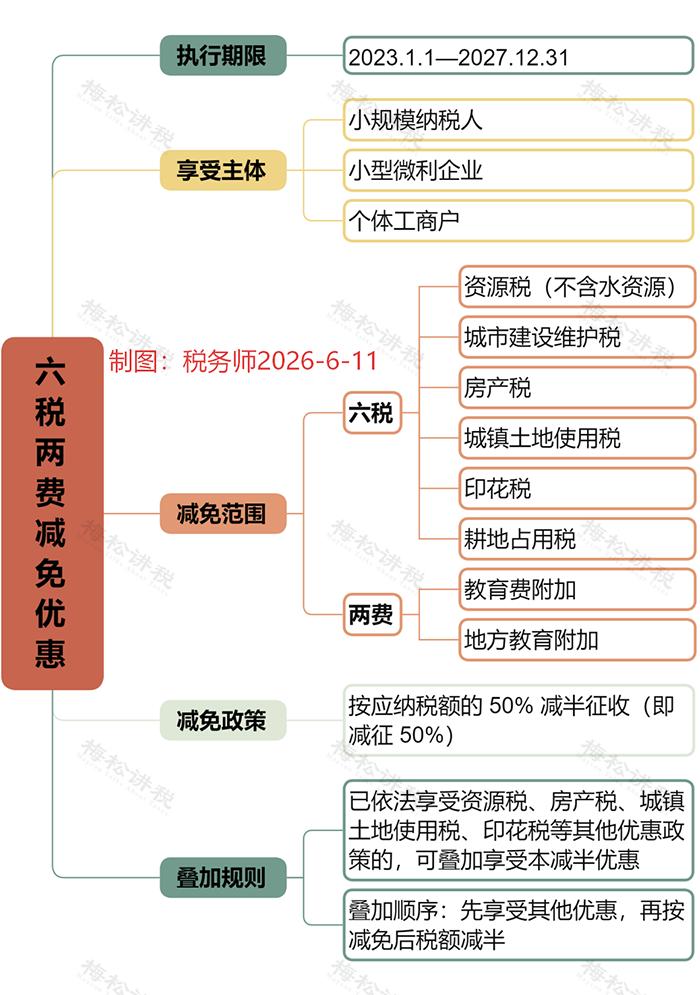
注意:上述优惠与“一税两费”改革并行不悖,改革落地前,纳税人仍可正常享受减半政策。


